

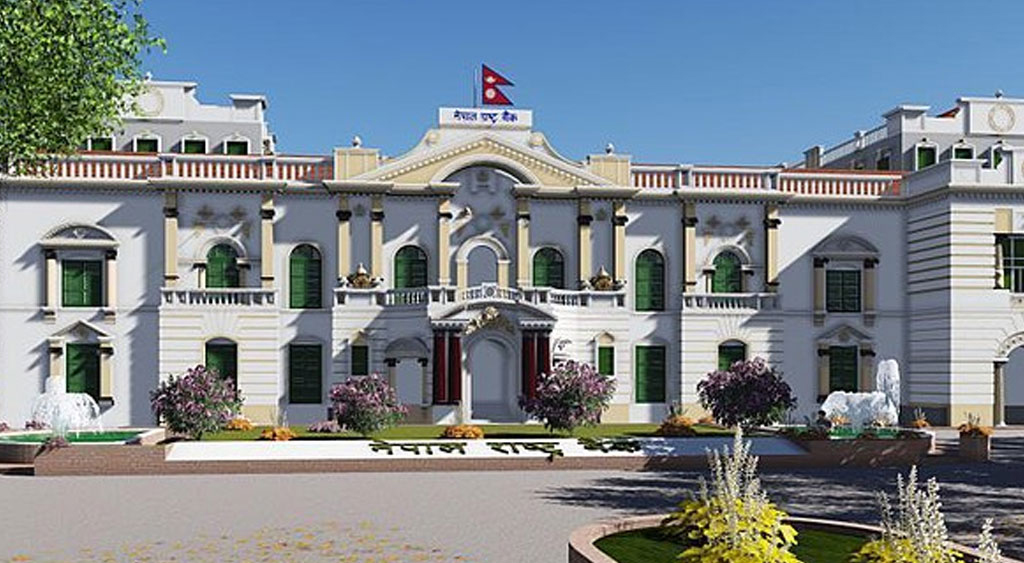
काठमाडौँ, २० असार । नेपाल बैंकर्स संघले आर्थिक वर्ष २०७८/७९ को मौद्रिक नीतिका लागि सुझाव दिएको छ । मौद्रिक नीति तयार गर्दै गरेको नेपाल राष्ट्र बैंकलाई संघले आफ्नो तर्फबाट सुझावहरु पेश गरेको हो ।
संघले राष्ट्र बैंकका गर्भनर महाप्रसाद अधिकारीलाई आफ्नो सुझाव पत्र बुझाएको छ ।
संघले दिएको सुझावमा भनिएको छ, ‘बैंकहरुले ४.४ प्रतिशतसम्म ब्याजदर अन्तर राख्न पाउने भएता पनि बजारको प्रतिस्पर्धाले गर्दा सो औसत हाल ३.५ प्रतिशत हाराहारीमा झरी सकेको अवस्थामा ब्याजदर अन्तरको सीमा तोक्नु सान्दर्भिक नदेखिएकाले साथै, भारत लगायतका छिमेकी मुलुकहरुमा समेत ब्याजदर अन्तरको सीमा नतोकिएकाले स्प्रेडदर तोक्ने अधिकार बैंकहरुलाई तोक्न दिन उचित हुनेछ ।
यस्ताे छ संघले दिएका सुझावहरु:
(क) कोभिडको प्रभाव न्यूनिकरण
१. कर्जा पुनरसंरचना/पुनरतालिकीकरण,ब्याज पुँजीकरण तथा स्वपुँजी अनुपात
-कोभिडको दोस्रो लहरबाट व्यवसाय प्रभावित भएको हुँदा पुनरसंरचना÷पुनरतालिकीकरण गर्न पाउने व्यवस्था (यसअघि पुनरसंरचना/पुनरतालिकीकरण गरिएका कर्जाको हकमा समेत) २०७८ पौष मसान्तसम्म थप्ने ।
-यी कर्जाहरूको ब्याज पुँजीकरण गरी बैंकले स्वीकार गरेकोBusiness Plan को आधारमा निश्चित समय पछि ब्याज रकम उठाउने व्यवस्था गर्ने ।
-आ.व. २०७८/७९ को लागी कुनै पनि किसिमको कर्जा सुबिधा नवीकरण तथा थप गर्दा स्वपुँजी न्यूनतम २० प्रतिशत राख्नु पर्ने व्यवस्थालाई कर्जाको वर्गीकरण परिवर्तन नहुने गरी लचकता प्रदान गर्ने ।
२. ग्रेस अवधि तथा किस्ता रकम
-कोभिडको कारणले प्रत्यक्ष असर पु¥याएका क्षेत्रहरुका लागी पहिले नै स्वीकृत भएका कर्जाहरुमा प्रदान गरिएको ग्रेस अवधिलाई आवश्यकता अनुसार बैंक आफैले २०७७ चैत्रमा कायम कर्जाको वर्गीकरण परिवर्तन नहुने गरी ग्रेस अवधि थप्ने व्यवस्था मिलाउने ।
-हाल कर्जाको ब्याजदर घटेको तर कतिपय ऋणीको आम्दानी प्रभावित भएकालेEMI/EQI कर्जाको हकमा ऋणीसँग सम्झौता गरिएको कर्जा अवधि नबढ्ने गरी किस्ता रकम घटाई ऋणीलाई राहत दिन मिल्ने व्यवस्था गर्ने ।
३. पुनरकर्जा
-कोभिडबाट प्रभावित व्यापार/व्यवसायलाई पुनरुत्थान गर्न नेपाल राष्ट्र बैंकले आ.व.२०७७/७८ मा अवलम्बन गरेको पुनरकर्जा कोषको रकम बढाउने innovative नीतिलाई कोभिडको प्रभाव रहुञ्जेल निरन्तरता दिने।
-ऋणीहरुले पुनरकर्जा बापतको कर्जामा तिर्ने ब्याजदर (३ देखि ५५) नबढाई बैंकको लागत तथा जोखिमलाई ध्यानमा राखी बैंकहरुले नेपाल राष्ट्र बैंकलाई तिर्नुपर्ने ब्याजदर तथा ऋणीसँग लिने ब्याजदर बीचको फरक विशेष पुनर्कर्जामा २.५५ तथा अन्यमा ४५ गर्ने ।
-राष्ट्र बैंकबाट लिएको पुनरकर्जा रकम १००५ कर्जा प्रवाहमा प्रयोग गर्न पाउने पुनरकर्जा कार्यविधि २०७७ को भावना विपरितका अन्य व्यवस्था हटाउने ।
४. कर्जा वर्गीकरण तथा ब्याज आम्दानी
-२०७८ असार मसान्तसम्म असुल हुनुपर्ने रकम २०७८ असोज मसान्तसम्म उठेको आधारमा कर्जालाई वर्गीकरण गर्ने ।
-२०७८ असार मसान्त भित्रमा असुल हुनुपर्ने ब्याज रकम २०७८ असोज मसान्तसम्ममा असुल भएमा त्यस्तो रकमलाई नियमनकारी कोषमा जम्मा गर्नु नपर्ने व्यवस्था मिलाउने ।
५. पुँजी पर्याप्तता
-आ.व. २०७७/७८ मा ऐतिहासिक तहमा विविध क्षेत्रमा कर्जा प्रवाह गरी अर्थतन्त्रलाई पुनरुत्थान गर्न बैंकहरुले ठूलो सहयोग पुर्याएको देखिन्छ । गत वर्षको १० महिनाको तुलनामा यस वर्ष सोही अवधिमा निर्यात ३२५, आयात २२५ तथा सरकारी राजस्व २२५ बृद्धि भएको छ ।
Capital conservation bufferको प्रावधान तथा कर्जा नोक्सानी व्यवस्थाको कडा नियमका कारण आगामी वर्ष बैंकहरुको लागी सरकारले राखेको आर्थिक बृद्धिको लक्ष्य भेट्न प्रवाह गर्नु पर्ने कर्जाको लागी चाहिने पुँजीकोष व्यवस्थापन गर्न चुनौतीपूर्ण देखिन्छ ।
यसका बावजुद तोकेको न्यूनतम भन्दा बढी जोखिम भार प्रदान गरी तथा/वा थप कर्जा नोक्सानी व्यवस्था कायम गरी वा क्षमता भन्दा कम नगद लाभांश वितरण गरी बैंकिङ्ग क्षेत्रलाई थप बलियो तथा विश्वसनीय बनाउने बैंकलाई प्रोत्साहन गर्ने नीतिCRRकेही छुट, काठमाण्डौंमा शाखा खोल्ने प्रावधानमा लचकता,आदि ल्याउँदा उपयुक्त हुने ।
-हाम्रो अनुभवले घर कर्जा एकदमै सुरक्षित देखिएकाले सोको जोखिम भार नेपालमा पनि BCBS ले तोके बमोजिम गर्ने ।
-Regulatory RetailPortfolioको सीमा सुरु देखि परिवर्तन नभएकाले सो लाई क्रमशः बढाएर ३ वर्ष भित्रBCBS लेतोके बमोजिम पु¥याउने ।
(ख) तरलता व्यवस्थापन तथा ब्याजदर
-Net LD ratio,SLR, CCD,कल निक्षेप सीमा, कुल संस्थागत निक्षेप सीमा, प्रति ग्राहक निक्षेप सीमाजस्ता विविध व्यवस्थाहरु लागू गरिएको छ । उपरोक्त विभिन्न व्यवस्थाहरुको सट्टामा Basel 3 अन्तर्गतका liquidity ratio हरु क्रमशः लागू गर्दै जाने र सो नभएसम्मका लागी regulatory ratio को रुपमाNet LD Ratio मात्र कायम गर्ने ।CCD Ratio मा ratioभएकोले यसलाईreference ratio को रुपमा मात्र राखी regulatory ratio बाट हटाउने।
-निक्षेपको संरचनाका आधारमा बैंकहरुले कायम गर्नुपर्ने न्यूनतमNet LD Ratio १५ देखि २०% सम्म तोक्ने ।
-बैंकिङ्ग क्षेत्रमा रहेको कुल स्रोतको थप प्रभावकारी व्यवस्थापन गर्न हाल बैंकहरुका बिच कर्जा खरिद/बिक्री गर्ने व्यवस्था भए लामो अवधिको अन्तरबैंक निक्षेप राखी सो निक्षेपको दोहोरो गणना नहुने व्यवस्था गर्ने ।
-स्थानीय निकायले बैंकमा जम्मा गरेको रकमलाई शत प्रतिशत निक्षेपको रुपमा गणना गर्ने ।
-हाल बैंक तथा वित्तीय संस्थाहरुले नेपाल राष्ट्र बैंकमा दैनिक रुपमा राख्दै आएको अनिवार्य नगद मौज्दातको न्यूनतम सीमा ७० प्रतिशत बाट घटाएर ५० प्रतिशत कायम गर्ने ।
– रिपो सुविधाOvernightआधारमा हालको सीमा ०.२५ प्रतिशत बाट बृद्धि गरी न्यूनतम २ प्रतिशत कायम गर्ने ।
-अल्पकालीन ब्याजदरको उतारचढाव कम गर्ने उद्देश्यका साथ कार्यान्वयनमा ल्याइएको ब्याजदर करिडोरलाई थप प्रभावकारी बनाउने ।
-उपरोक्त व्यवस्था भएको खण्डमा उपलब्ध स्रोतको परिचालनमा थप प्रभावकारिता आई ब्याजदर वाञ्छित सीमा भित्र रहनका साथै नेपाल सरकार तथा नेपाल राष्ट्र बैंकले लिएको आर्थिक बृद्धिको लक्ष्य हासिल गर्न समेत मद्दत पुग्ने ।
(ग) ब्याजदर अन्तर,सेवा शुल्क तथा आधार दर:
– १.तिब्र प्रतिस्पर्धाले गर्दा बैंकहरुले प्रदान गर्ने सेवाको गुणस्तरमा सुधार हुदै गएको छ । कमिसनमा दरहरु घट्दै गएका छन् भने ब्याजदर अन्तर तथा विनिमय दर अन्तर समेत कम हुदै गएको अवस्था छ । फलतः बैंकहरुको RoE निरन्तर रुपमा घट्दो क्रममा छ ।
– विगत एक वर्ष (चैत्र २०७६ –चैत्र २०७७) को तुलना गर्दा वाणिज्य बैंकहरुको सम्पत्ति २५.३८% ले बढेको र कर्जा २४.२८%ले बढेको अवस्था छ । उक्त अवधिमा आधार दर ९.३७% बाट झरेर ६.९१% मा रहेको र ब्याजदर अन्तर ४.४% को सीमा भन्दा तल झरेर ३.७७% मा आएको छ । जोखिम भारित सम्पत्तिको उच्च बृद्धि तथा शेयर लगानी बिक्रीबाट राम्रो नाफा हासिल गर्दा पनि बैंकहरुको संचालन मुनाफा भने ०.१२%ले मात्र बढेको छ। यस आर्थिक वर्षमा ठूला ऋणीहरुको वित्तीय अवस्था विश्लेशण गर्दा अधिकांशको अवस्था राम्रो देखिएको ।
-बैंकहरुले ४.४% सम्म ब्याजदर अन्तर राख्न पाउने भएतापनि बजारको प्रतिस्पर्धाले गर्दा सो औसत हाल ३.५% हाराहारीमा झरी सकेको अवस्थामा ब्याजदर अन्तरको सीमा तोक्नु सान्दर्भिक नदेखिएकाहरुको, भारत लगायतका छिमेकी मुलुकहरुमा समेत ब्याजदर अन्तरको सीमा नतोकिएको।
– कर्जा प्रवाह, नवीकरण, स्वाप अग्रिम भुक्तानी तथा ग्राहकसँग लिने अन्य केही सेवा शुल्कका सीमाहरु तोकिएको छ । हाम्रा अधिकांश ऋणी ग्राहकहरुले आफ्नो सामानको मूल्य आफैं निर्धारण गर्ने छुट भए झै हालको प्रतिस्पर्धात्मक बजारमासम्बन्धी निर्णय बैंकलाई नै दिनु राष्ट्र बैंक तथा राज्यले अंगिकार गरेकोे आर्थिक नीति बमोजिम हुने र यसको लाभ सबै पक्षले पाउने ।
– सेवाको मूल्य निर्धारणमा साना ऋणी तथा कम प्रतिस्पर्धा भएको क्षेत्रका ग्राहकलाई भने सहुलियत प्रदान गर्ने हेतुले नेपाल राष्ट्र बैंकले केही मार्गदर्शन प्रदान गर्दा सामाजिक न्यायका अलावा बैंकहरुलाई innovative हुन प्रेरित गर्दै अर्थतन्त्रलाई प्रतिस्पर्धात्मक बनाउन मद्दत पुग्ने ।
२. आधार दर गणना गर्दा संचालन खर्चको शत प्रतिशत रकम राख्ने ।
(घ) कर्जा तथा लगानी
-प्राथमिकता प्राप्त कर्जा/सहुलियत कर्जा
-देशको उच्च आर्थिक बृद्धिका लागि तोकिएका क्षेत्रहरुमा कर्जा प्रवाह गर्न हामी दत्त–चित्तका साथ लागेका छौं । २०६८ साल सम्म कुल कर्जाको ३% प्रवाह गर्नुपर्ने विपन्न वर्ग कर्जा २०६९ साल देखि प्रति वर्ष ०.५ % ले बढाउदै २०७३ सालसम्म ५% पु¥याउन पर्ने निर्देशन जारी भए बमोजिम सो क्षेत्रमा हाल वाणिज्य बैंकहरुले ७% भन्दा बढी कर्जा प्रवाह गरेका छन् ।
-कोभिड–१९ का कारण प्रभावित अर्थतन्त्रलाई पुनरुत्थान गर्न तहबाट जारी भएका नीतिहरूका अधिनमा रही बैंकहरुले कर्जाको पुनरसंरचना तथा पुनरतालिकीकरण, कर्जाको व्याजदरमा कमी, थप कर्जा प्रवाह, थप कर्जा जोखिम बहन रकमको व्यवस्था, थप पुनरकर्जा सुविधाको प्रयोग लगायत आदि क्रियाकलापहरू गरेका थिए ।
वाणिज्य बैंकहरुले २०७६ चैत्रको तुलनामा २०७७ चैत्रमा १० खर्ब ४१ करोडको सम्पत्ति बृद्धि गरी (२५.३८%) ९ करोड १८ हजार संचालन मुनाफा (०.१२%) बढाएका छन् । यस आ. व. को दश महिनामा आयात २२% ले बृद्धि, निर्यात ३२% ले बृद्धि, सरकारी राजश्व २२% ले बृद्धि हुनमा बैंकिङ्ग क्षेत्रका उपरोक्त कदमहरूले काम गरेको देखिन्छ ।
-एकीकृत निर्देशन, २०७७ ले विपन्न वर्गका अलावा सहुलियतपूर्ण कर्जा, कृषि, उर्जा तथा लघु, घरेलु, साना एवम् मझौला उद्यमका क्षेत्रहरुमा प्रवाह गर्नु पर्ने न्यूनतम कर्जाको प्रतिशत तोकेको छ ।
यी क्षेत्रहरुमा जोखिमलाई न्यूनिकरण गर्दै तोकिएको प्रतिशत भन्दा बढि कर्जा प्रवाह गर्ने सम्बन्धमा यस संघका कार्यदलको अध्ययनको आधारमा तयार गरिएका नीतिगत व्यवस्था सम्बन्धी सुझावहरु पेश गरेका छौं ।
सोको कार्यान्वयनले त्यहाबाट कर्जा खरिद/बिक्री तथा विशेष ऋणपत्र जारी गरी यस क्षेत्रमा आवश्यक थप कर्जा प्रवाह गर्न र जोखिम पनि न्यूनीकरण गर्न लिइएको नीतिलाई थप बल पुग्ने व्यहोरा अनुरोध गर्दछौं ।
-आ.व. २०७७/७८ कोभिडको महामारी पहिलो तथा दोस्रो लहर बिच नै गुज्रिरहेको परिप्रेक्षमा निर्देशित क्षेत्रमा २०७८ असारमा पु-याउनु पर्ने कर्जा प्रवाहको प्रतिशतलाई २०७९ असारको लागि तोकितत् पश्चात् क्रमशः बृद्धि गर्दै जानु उपयुक्त हुने ।
-उर्जामा गरिएको लगानीलाईGreen Field तथाBrown Field को अवधारणा लागू गरीGreen Field को हकमा स्वीकृत कर्जा रकम तथा Brown Field को हकमा बक्यौता रकम गणना गर्ने व्यवस्था उपयुक्त हुने ।
-कृषिका कतिपय क्षेत्रहरु मौसमी हुने हुनाले यी क्षेत्रहरुमा स्वीकृत कर्जा सीमा नबढ्ने गरीoutstandingकर्जाको निश्चित प्रतिशत कर्जा प्रवाह न्यून हुने त्रैमास हरुमा reporting प्रयोजनको लागि थप गरिनु उपयुक्त हुने ।
-लघु, घरेलु, साना एवम् मझौला उद्यमको परिभाषा औद्योगिक व्यवसाय ऐन २०७६ अनुसार गरे संगै यस क्षेत्रमा प्रवाह गरिएको ऋणको गणना गर्दाको सीमा समेत १ करोडबाट बढाएर ५ करोड पु¥याईनु उपयुक्त हुने । साना उद्योगहरुको प्रबद्र्धन तथा क्षमता बृद्धिका लागि समेत १ करोडको सीमा कम भएको ।
-प्रत्येक शाखाले कर्जा प्रवाह नगर्ने हुनाले प्रदेशमा भएका कुल शाखाहरु संख्या अनुसार प्रति शाखा १० का हिसाबले एकमुष्ट रुपमा प्रादेशिक तहमा गणना गर्नु उपयुक्त हुने ।
अन्य कर्जा
१. कोभिड महामारी पश्चात् अर्थतन्त्रलाई गति प्रदान गर्न घर कर्जा लगायत उपभोक्ता कर्जाको पनि योगदान रहने हुँदा यस्ता कर्जाहरुमा हाल कायम सीमालाई लचक बनाउने । भवन निमार्ण लागत तथा जग्गाको समेत मूल्य बृद्धि भएको परिप्रेक्षमा ब्यक्तिगत आवासीय कर्जाको सीमा रु. २ करोड गर्ने । साथै, न्यून लागत आवास कर्जाको सीमालाई रु २० लाख पुर्याउने ।
२. १ करोडभन्दा माथिको EMI/EQI कर्जाको हकमाDebt Burden Ratio२ गुणा नभएपनि पुग्ने देखिएकाले शोलाई घटाएर न्यूनतम १.२५ गुणा कायम गर्ने ।
३. निषेधाज्ञा अवधिमा तथा निषेधाज्ञा सकिएको १ महिना भित्रExpiredभएका चालु पुँजी प्रकृतिका कर्जाको भुक्तानी अवधि निषेधाज्ञा समाप्त भएको ९० दिन सम्म थप गर्न सक्ने ।
(ङ) भुक्तानी प्रणाली
१. विद्युतीय कारोबारलाई व्यवस्थित तथा सुरक्षित बनाउनका लागी नेपाल राष्ट्र बैंकबाट तोकिएको न्युनतम सुरक्षा मापदण्ड अनुसार भुक्तानी सम्बन्धी कार्य गर्ने संस्थाहरुले सोको पालना तथा अडिट÷प्रमाणीकरण गर्ने समय सीमा तोक्नु पर्ने ।
२. हाल प्रक्रिया शुरु गरिएकोNational Payment Switchको कार्यलाई एक निश्चित समयावधी तोकेर संचालनमा ल्याउँदा विद्युतीय कारोबार थप सहज हुने ।
३. सरकारी तथा अन्य भुक्तानीहरु विद्युतीय माध्यमबाट गर्दा राज्यलाई ठूलो लाभ मिल्ने हुनाले हाल नोट प्रिन्टिङ तथा व्यवस्थापनमा हुँदै गरेको खर्चको निश्चित प्रतिशत रकम विद्युतीय माध्यम मार्फत् भुक्तानी गर्दा लाग्ने इन्टरनेटको शुल्क कम गर्न, विद्युतीय कारोबारमा सेवा प्रदायकले लिने शुल्कमा सहुलियत प्रदान गर्न सके यसले डिजिटल बैंकिङ्गलाई प्रोत्साहन गर्न थप प्रेरणा मिल्ने ।
४. व्यवसायिक ग्राहकहरुलाई लक्षित गरी विद्युतीय कारोबारको छुट्टै सीमा तोक्ने ।
५. अन्तर्राष्ट्रिय सेवा प्रदायक (Visa, Master Card, Union Pay, आदि) हरुले लिने शुल्क कम गर्नका निमित्त नेपाल राष्ट्र बैंकबाट थप पहल भएमा यी सेवा प्रदायकलाई मुलुकबाट शुल्क वापत बाहिरिने खर्च कम हुन सक्ने ।
६. VAT लाग्ने खर्चहरुको भुक्तानी विद्युतीय माध्यमवाट गरेमा तिरेकोVATको १०% refundहुने व्यवस्थालाई प्रभावकारी रुपमा कार्यान्वयन गर्ने ।
७. ग्राहकहरुलाईSMS मार्फत् जानकारी गराउनु पर्ने क्षेत्रहरु बढ्दै गएको र यसमा लाग्ने खर्चको व्ययभार कम गर्न सम्बन्धित निकायसँग न्यून लागतमा सो सुबिधा प्रदान गर्न आवश्यक पहल गर्ने ।
(च) विदेशी विनिमय व्यवस्थापन
१. हेजिङ्ग सम्बन्धमा: नेपाली बैंकले विदेशी बैंक तथा अन्य संस्थाबाट विदेशी मुद्रामा ल्याउने ऋणबाट नेपाली मुद्रामा कर्जा प्रवाह गर्दा उत्पन्न हुने विदेशी मुद्रा जोखिम व्यवस्थापनका लागी राष्ट्र बैंकले १ करोड डलर भन्दा बढी रकमको लागि हेजिङ्ग प्रदान गर्ने । यसका लागी Repo ratea/fa/hedging premiumनिर्धारण गर्नु उपयुक्त हुने ।
२. आयात निर्यात व्यापारको सहजीकरण, प्रभावकारी अनुगमन तथा अभिलेखनको निमित्त सम्बन्धित पक्षहरू जस्तै नेपाल राष्ट्र बैंक, वाणिज्य विभाग, भन्सार विभाग, भन्सार कार्यालयहरु, बैंक, वित्तीय संस्था तथा आयात अनुमति जारी गर्ने निकायहरु सबैलाई अनलाइन प्रणाली मार्फतIntegration गर्ने ।
३. विद्युतीय माध्यमको बढ्दो प्रयोगलाई ध्यानमा राखी निश्चित रकमको सीमाभित्र रही भारत बाहेक अन्य मुलुकहरूबाट समेत ड्राफ्ट/टिटिको माध्यमबाट सफ्टवेयर आयात सम्बन्धमा स्पष्ट व्यवस्था गर्ने ।
(छ) धितोपत्र सम्बन्धमा
१. धितोपत्र ब्रोकर लाइसेन्स : कतिपय देशहरुमा बैंकहरुले धितोपत्र ब्रोकरको कार्यहरु गर्दै आएका छन् । नेपाल राष्ट्र बैंकले तोकेको व्यवस्था अनुसार सोका लागी केही बैंकहरुले सहायक कम्पनीहरु समेत खोली सकेको अवस्था छ । सो सहायक कम्पनीहरुले देशका कुना कुनामा छरिएका वाणिज्य बैंकहरुको शाखा मार्फत् ग्रामिण क्षेत्रमा पनि पुँजी बजारलाई विस्तार गर्न सक्दछन् । तर, वाणिज्य बैंकका सहायक कम्पनीले हाल नियमानुसार निवेदन दिएर पनि ब्रोकर लाइसेन्स पाउन नसकेको अवस्था छ । यसका लागी समेत पहल भएमा वित्त बजारलाई सहयोग पुग्ने देखिन्छ ।
२. बैंक तथा वित्तीय संस्थाहरुले धितोपत्र बजारमा खरिद गरेको एक वर्ष व्यतीत भएका शेयर वा डिबेन्चर लगानी मध्येबाट एक आर्थिक वर्षमा प्राथमिक पुँजीको १ प्रतिशत रकमसम्मका लगानी मात्र बिक्री गर्न पाउने विद्यमान व्यवस्थाबाट कुनै निश्चित कम्पनीको वित्तीय अवस्थाका कारण सो कम्पनीको शेयर वा डिबेन्चर गरेको लगानीबाट भविष्यमा उचित प्रतिफल प्राप्त हुन नसक्ने अवस्थामा समेत सो लगानी विक्री नगरी बैंककै स्वामित्वमा राखिरहनु पर्ने अवस्था सिर्जना हुने हुँदा खरिद गरेको एक वर्ष व्यतीत भएका (अल्पकालिन बाहेक) शेयर वा डिबेन्चर बिना बन्देज बिक्री गर्न पाउने व्यवस्था गर्ने ।
३. विपन्न वर्ग कर्जामा गणना गर्ने प्रयोजनका लागी लगानी गरिएको “घ” वर्गको वित्तीय संस्थाको संस्थापक शेयर तोकिएको प्रक्रिया बमोजिम नियामक निकायको स्वीकृति पश्चात् साधारण शेयरमा परिणत भएमा उपरोक्त साधारण शेयर बराबरको लगानी बिक्री/विनिवेश गर्नु पर्ने व्यवस्थालाई ऐच्छिक बनाउने ।
(ज) अन्य
१. बैंकासुरेन्स सेवा : सर्वसाधारणमा बीमाको दायरा बढाउन बैंक तथा वित्तीय संस्थाले बीमा कम्पनीसँगको सहकार्यमा आफ्ना ग्राहकहरुलाई बीमा पोलिसी विक्री गर्न पाउने प्रावधानलाई व्यवस्थित बनाई लागू गर्ने । बैंकहरुले बैंकासुरेन्स सेवा प्रदान गर्दा मुलुकको ७५० स्थानीय तहमा वाणिज्य बैंकहरुको पहुँच भएको अवस्थामा ग्राहकहरुले सहज र सरल रुपमा दुर–दराजमा समेत सेवा पाउने र यसले बीमाको दायरा बढाउन मद्दत गर्ने ।
२. सुरक्षण प्रिमियम : निक्षेप तथा कर्जा सुरक्षण कोष मार्फत् बैंकहरुको निक्षेपको सुरक्षण एकमुष्ट दर तोकिएको र जोखिमको अनुपातमा प्रिमियम उच्च रहेको अवस्था छ । बैंकहरुको जोखिम हेरी अन्तर्राष्ट्रिय मान्यता अनुरुप कुनै निश्चित मापदण्ड (जस्तैःCAMELS Rating) को आधारमा प्रिमियम दर तोक्ने ।
३. बैंकिङ्गको सम्बन्धित कानूनहरु : अघिल्लो मौद्रिक नीति मार्फत् बैंकिङ्ग कसुर तथा सजाय ऐन लगायत अन्य वित्तीय क्षेत्रसँग सम्बन्धित कानुनहरूलाई आवश्यक परिमार्जनका लागी संशोधन प्रस्ताव पेश गरिने भनी उल्लेख गरी कार्य अगाडि बढेकोमा हार्दिक कृतज्ञता ज्ञापन गर्दछौं । यस सम्बन्धमा सरोकारवालासँग थप छलफल गरी चाँडो कार्यान्वयनमा आउने व्यवस्थाका लागि हार्दिक अनुरोध गर्दछौं ।

प्रतिक्रिया